Wrzesień pod znakiem NNW. Zanim zdecydujesz sprawdź co kupujesz
We wrześniu nie pytaj tylko: „Ile kosztuje NNW w szkole?”. Zapytaj przede wszystkim: „Co obejmuje, na jaką pomoc mogę liczyć i czy ta ochrona rzeczywiście odpowiada potrzebom mojego dziecka?”. A potem zadaj sobie jeszcze jedno pytanie: „A moje NNW?”
Wrzesień to czas, kiedy rodzice wybierają NNW dla swoich dzieci. Najczęściej jest to ubezpieczenie grupowe proponowane w szkole. Zanim je kupisz, dokładnie sprawdź ofertę i kup koniecznie, nie odkładaj tej decyzji! Wypadek to coś czego nie ma dopóki się nie zdarzy! A jeśli chciałbyś większy zakres ochrony, bo uważasz, że potrzeby Twojego dziecka są większe niż oferowany standard, możesz poszukać dodatkowego NNW na własną rękę – u agenta lub w internecie. Możesz mieć dwie polisy: szkolną i indywidualną. Bo świadczenia z tych polis zostaną wypłacone niezależnie. Najważniejsze, żeby ubezpieczenie spełniało Twoje oczekiwania. Przy okazji pomyśl o sobie. Nieszczęśliwe wypadki nie zdarzają się wyłącznie uczniom. Czy Ty też masz ochronę na wypadek takich zdarzeń?
NNW w szkole? Tak, ale nie z automatu
Ubezpieczenie NNW, czyli ubezpieczenie następstw nieszczęśliwych wypadków, jest dobrowolne. Dotyczy to również popularnego NNW szkolnego. Oferta jest zwykle przedstawiana w kilku wariantach – to szansa, że dobierzesz dziecku odpowiednią polisę. Jednakże rodzic nie ma obowiązku korzystania z oferty proponowanej w szkole. Może ją wybrać, jeśli odpowiada potrzebom dziecka, albo poszukać innego ubezpieczenia – u agenta lub przez internet.
Warto więc potraktować propozycję ze szkoły jak każdą inną ofertę ubezpieczenia: przeczytać jej warunki, sprawdzić zakres ochrony, sumę ubezpieczenia, wysokość poszczególnych świadczeń i wyłączenia odpowiedzialności. To szczególnie ważne w przypadku aktywnych dzieci. Innej ochrony może potrzebować dziecko, którego główną aktywnością są szkolne zajęcia WF, a innej takie, które kilka razy w tygodniu trenuje w klubie, jeździ na zawody, jeździ nartach, na rowerze czy uprawia sporty wiążące się z większym ryzykiem urazu. Obowiązuje jedna prosta zasada – to polisa ma być dopasowana do potrzeb dziecka, a nie dziecko do polisy.
Możesz mieć więcej niż jedno NNW
Jeżeli szkolna propozycja ma zbyt wąski zakres albo zbyt niską sumę ubezpieczenia, nie oznacza to, że trzeba z niej rezygnować. Można kupić szkolne NNW i dodatkowo ubezpieczyć dziecko indywidualnie.
Np. jeśli we wrześniu rodzic zdecyduje się na podstawowe NNW proponowane w szkole, a miesiąc później okaże się, że dziecko rozpoczyna np. intensywne treningi sportowe, to można dokupić kolejne ubezpieczenie, lepiej odpowiadające aktywności dziecka.
W NNW możliwe jest otrzymanie świadczenia z więcej niż jednej polisy, jeżeli dane zdarzenie jest objęte ochroną w każdej z nich i spełnione są warunki wypłaty określone w umowach. Każdy ubezpieczyciel rozpatruje wówczas roszczenie zgodnie z warunkami swojej polisy.
NNW nie działa tylko w szkolnej ławce
Jednym z częstych nieporozumień dotyczących szkolnego NNW jest przekonanie, że chroni ono dziecko wyłącznie podczas lekcji albo na terenie szkoły. Tymczasem zakres terytorialny i czasowy ochrony wynika z konkretnej umowy i obejmuje zdarzenia również poza szkołą – np. w domu, podczas zabawy, treningu, wycieczki czy wakacji. Dlatego nie warto kierować się samą nazwą „ubezpieczenie szkolne”. Trzeba zajrzeć do warunków konkretnego ubezpieczenia i sprawdzić, gdzie, kiedy i w jakich sytuacjach dziecko jest objęte ochroną.
Upadek z roweru lub hulajnogi, złamanie ręki podczas jazdy na nartach, skręcenie kostki na treningu, uraz na placu zabaw czy wypadek podczas wyjazdu – to przykłady sytuacji, w których NNW może zapewnić świadczenie, o ile dane zdarzenie znajduje się w zakresie wybranej polisy.
Szeroki zakres świadczeń
Nieszczęśliwy wypadek oznacza przede wszystkim ból, stres i konieczność leczenia. Ale często oznacza również dodatkowe wydatki dla całej rodziny. Przy złamaniu czy poważniejszej kontuzji mogą być potrzebne wizyty u specjalistów, badania, rehabilitacja, leki, orteza lub inny sprzęt ortopedyczny. Rodzice mogą zdecydować się na prywatne leczenie, żeby nie czekać na termin w publicznej placówce zdrowia. Czasem dziecko przez dłuższy czas nie chodzi do szkoły i potrzebuje korepetycji, które pomogą mu nadrobić zaległości.
W zależności od zakresu konkretnej polisy NNW może przewidywać nie tylko świadczenie związane
z następstwami wypadku, ale również dodatkowe świadczenia lub zwrot określonych kosztów, np. leczenia, rehabilitacji, pobytu w szpitalu czy zakupu sprzętu medycznego. Niektóre produkty oferują również usługi assistance lub pomoc w nauce po dłuższej nieobecności.
Warto też zastanowić się czy nie zapewnić sobie pomocy w sytuacji, kiedy nasze dziecko dotknie hejt w internecie. Wiele polis przewiduje pomoc informatyka w usunięciu treści hejterskich a także wsparcie psychologiczne dla naszego dziecka.
Zanim kupisz NNW, zadaj kilka pytań
Przede wszystkim zwróć uwagę na sumę ubezpieczenia. To od niej i zasad określonych w umowie zależy wysokość świadczenia po wypadku, np. po złamaniu kości przedramienia czy skręceniu kostki.
Sprawdź:
- sumę ubezpieczenia i świadczenia przewidziane za poszczególne urazy i następstwa wypadku;
- czy obejmuje sport, który uprawia Twoje dziecko, również w klubie sportowym;
- czy polisa pokrywa określone koszty leczenia i rehabilitacji oraz jakie obowiązują limity;
- czy przewiduje świadczenie za pobyt w szpitalu, zakup leków lub sprzętu ortopedycznego;
- czy obejmuje koszty prywatnego leczenia, jeśli rodzice zdecydują się z niego skorzystać;
- jakie są wyłączenia odpowiedzialności, czyli sytuacje, w których ubezpieczyciel nie wypłaci świadczenia;
- jakie dodatkowe elementy oferuje polisa – np. assistance czy pomoc w nauce;
- czy ochrona działa podczas zagranicznych wyjazdów.
Jeżeli chcesz rozszerzyć ochronę o dodatkowe ryzyka lub zwiększyć wysokość możliwych świadczeń, trzeba liczyć się z wyższą składką. Warto jednak patrzeć na relację ceny do zakresu ochrony, a nie szukać wyłącznie najtańszej oferty.
Zbieraj dokumenty
Jeżeli dojdzie do wypadku, zachowaj dokumentację medyczną związaną z urazem i leczeniem. Jeśli polisa przewiduje zwrot określonych kosztów, potrzebne mogą być także rachunki, faktury lub inne dokumenty potwierdzające poniesione wydatki.
Po zdarzeniu warto jak najszybciej sprawdzić warunki ubezpieczenia i sposób zgłoszenia roszczenia. Ubezpieczyciel wskaże, jakie dokumenty są potrzebne w konkretnej sprawie.
Kupujesz NNW dziecku? Pomyśl też o sobie
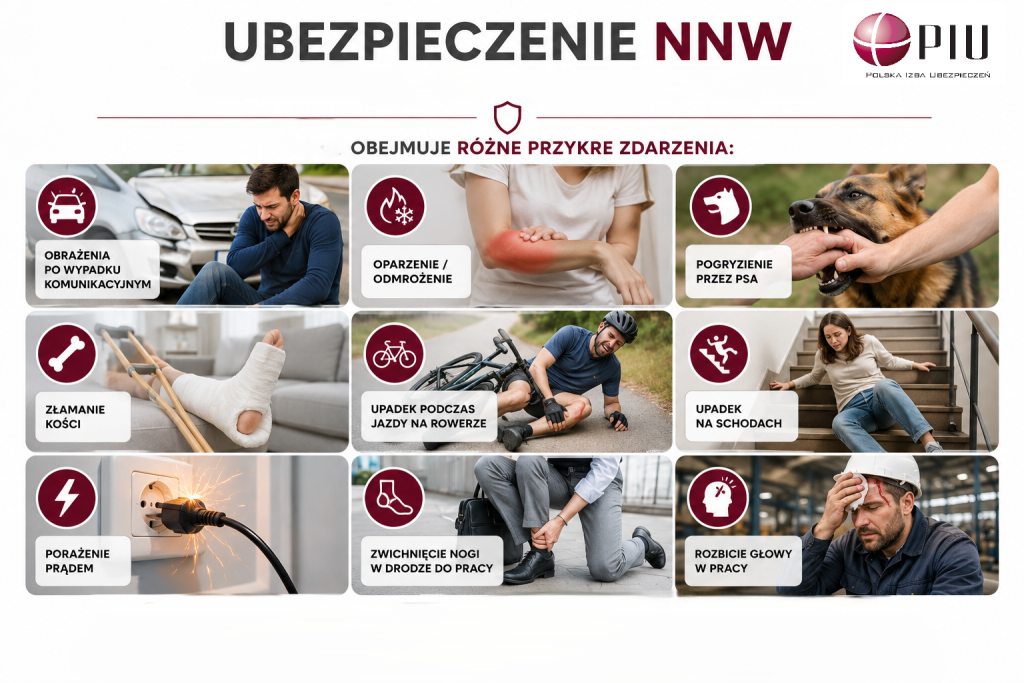
Upadek ze schodów, złamanie kości, wypadek na rowerze, oparzenie, pogryzienie przez psa, porażenie prądem, zwichnięcie nogi w drodze do pracy czy uraz w pracy – takie sytuacje mogą przydarzyć się także dorosłemu. Dlatego przy okazji wybierania NNW dla dziecka warto sprawdzić własną ochronę. Być może masz już NNW w ramach grupowego ubezpieczenia w pracy. Możesz też zawrzeć indywidualną umowę i dopasować jej zakres oraz sumę ubezpieczenia do swoich potrzeb. Posiadanie grupowego NNW nie wyklucza dodatkowej polisy indywidualnej.
Podziel się: