Studencie, zadbaj o polisę OC – w życiu prywatnym i podczas praktyk
Początek roku akademickiego to idealny moment, aby sprawdzić, jaką ochronę ubezpieczeniową już posiadasz i czego możesz potrzebować.
OC w życiu prywatnym może przydać się każdemu, a dla studenta – stanowić ważne wsparcie finansowe. Zalanie mieszkania sąsiada czy potrącenie pieszego podczas jazdy na rowerze może wiązać się z koniecznością zapłaty odszkodowania przekraczającego możliwości studenckiego budżetu. W takich sytuacjach odpowiednio dobrana polisa pomoże pokryć koszty wyrządzonych szkód. O ubezpieczeniu warto pomyśleć również przed rozpoczęciem praktyk studenckich. Uczelnia lub placówka przyjmująca praktykantów może wymagać OC obejmującego szkody wyrządzone podczas wykonywania powierzonych zadań — dotyczy to m.in. kierunków medycznych. Trzeba jednak sprawdzić, czy zakres polisy obejmuje takie sytuacje, czy konieczne jest odrębne ubezpieczenie.
Życie studenta toczy się w szybkim tempie i zdarzają się sytuacje nieplanowane i takie, których nie można przewidzieć. Szkoda nie zawsze musi być spektakularna. Czasem wystarczy chwila nieuwagi i mamy zalane mieszkanie, przypadkowo uszkodzony sprzęt pożyczony od znajomego, zarysowany samochód czy kolizję na rowerze. Problem pojawia się wtedy, gdy za niewielkim z pozoru zdarzeniem kryje się koszt, który może okazać się dużym obciążeniem dla studenckiego budżetu.
Polisa OC – kiedy może się przydać?
Ubezpieczenie OC (odpowiedzialnosci cywilnej) w życiu prywatnym chroni przed finansowymi konsekwencjami mieszczącymi się w zakresie ubezpieczenia szkód wyrządzonych innym osobom. Może to być np. uszkodzenie cudzych rzeczy, jak i spowodowanie obrażeń w wyniku wypadku. Jak to wygląda w studenckiej codzienności?
Oto przykłady sytuacji, w których warto mieć ubezpieczenie odpowiedzialności cywilnej:
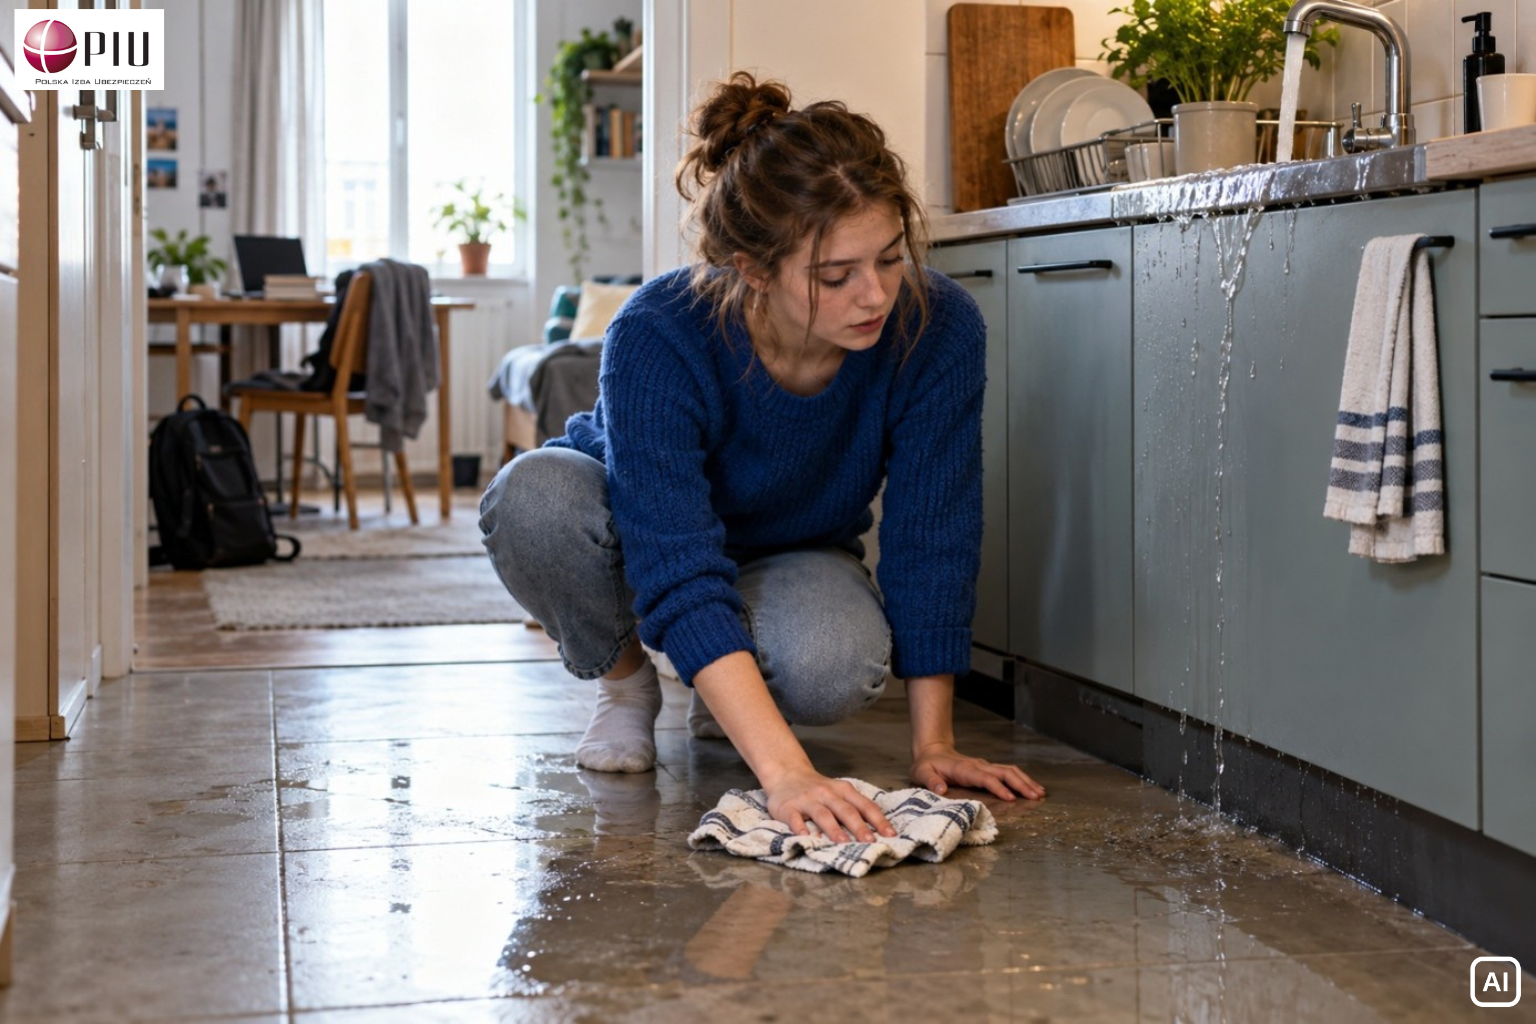
Zalanie sąsiada. Wychodząc w pośpiechu na zajęcia zostawiasz odkręcony kran. Woda przedostaje się do mieszkania piętro niżej niszcząc sufit i ściany. Jeżeli jesteś odpowiedzialny za tę szkodę, OC może pomóc w pokryciu kosztów jej naprawienia.
Kolizja na rowerze. Jedziesz na wykład i przez nieuwagę potrącasz pieszego. Poszkodowany potrzebuje leczenia i rehabilitacji. Roszczenia mogą obejmować także koszt zniszczonego mienia (np. odzieży).
Uszkodzona rzecz. Podczas wspólnej nauki przypadkowo strącasz ze stołu należący do koleżanki telefon. Naprawa może być kosztowna. Odpowiednio dobrane OC może pokryć taką szkodę. Szczególnej uwagi wymagają rzeczy pożyczone lub powierzone, w przypadku których konieczne bywa czasem wykupienie odpowiedniej klauzuli za opłatą dodatkowej składki.
Wynajmujesz mieszkanie? Sprawdź ochronę w zakresie OC najemcy
Szkoda wyrządzona sąsiadowi i uszkodzenie wyposażenia wynajmowanego mieszkania to dwie różne sytuacje. Polisa, która obejmuje pierwszą z nich, nie musi automatycznie obejmować drugiej.
Jeśli wynajmujesz pokój lub mieszkanie, sprawdź, czy ubezpieczenie chroni Cię również jako najemcę. Mowa m.in. o przypadkowym uszkodzeniu drzwi, podłogi czy mebli należących do właściciela lokalu. Ochrona dotycząca wynajmowanego mienia może wymagać wykupienia klauzuli za opłatą dodatkowej składki.
Pamiętaj też, że nie każda awaria oznacza odpowiedzialność najemcy. Znaczenie ma przyczyna zdarzenia. Sam fakt, że woda wyciekła z wynajmowanego mieszkania, nie przesądza jeszcze, kto powinien pokryć straty.
Przed zakupem sprawdź zakres polisy
Cena polisy jest ważna, zwłaszcza gdy jest się studentem, ale najważniejszy jest zakres ochrony. Zajrzyj do ogólnych warunków ubezpieczenia, czyli OWU i sprawdź:
- Sumę gwarancyjną – górną granicę odpowiedzialności ubezpieczyciela. Zwróć
też uwagę na niższe limity przewidziane dla niektórych szkód. - Zdarzenia objęte ochroną – np. jazdę na rowerze, amatorskie uprawianie sportu
czy odpowiedzialność najemcy. - Zasięg terytorialny – szczególnie jeśli planujesz wyjazd zagraniczny.
- Wyłączenia odpowiedzialności – sytuacje, w których ubezpieczyciel nie pokryje szkody.
Jeśli masz już ubezpieczenie OC, na przykład w pakiecie z innym ubezpieczeniem, sprawdź jego warunki, zanim kupisz kolejną polisę.
Ubezpieczenie OC podczas praktyk studenckich
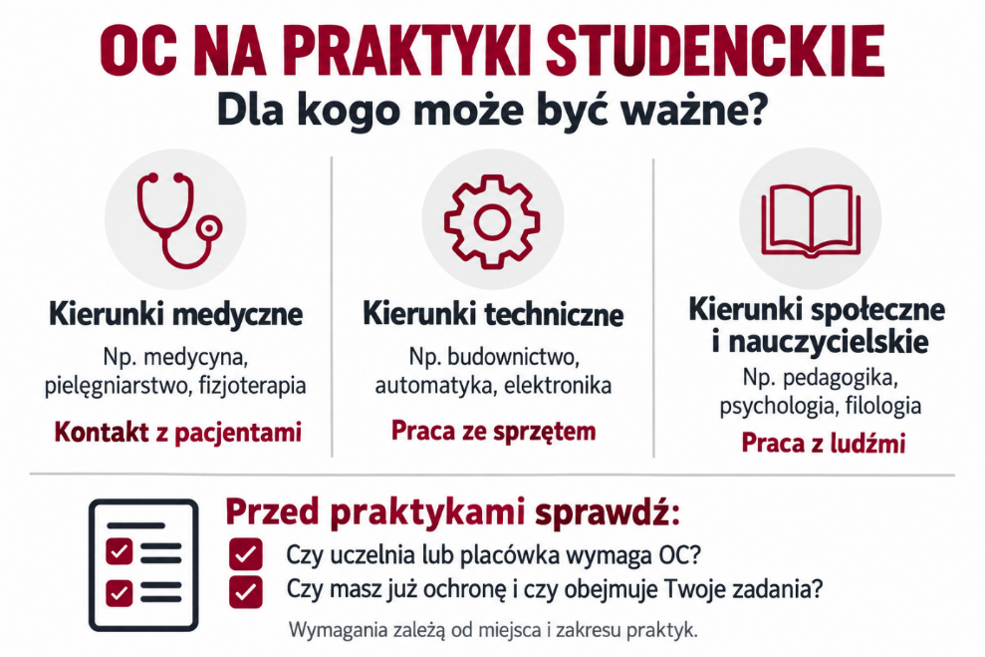
Umowa OC w życiu prywatnym nie musi obejmować szkód wyrządzonych podczas praktyk zawodowych. Dlatego przed ich rozpoczęciem upewnij się, że Twoja polisa obejmuje czynności, które będziesz wykonywać. Ma to szczególne znaczenie na kierunkach medycznych, gdzie praktyki wiążą się z kontaktem z pacjentami i korzystaniem ze sprzętu placówki.
Posiadanie umowy OC może być warunkiem dopuszczenia do praktyk. Nie oznacza to jednak, że zawsze musisz kupić polisę samodzielnie. Część uczelni zapewnia studentom taką ochronę. Najpierw zapytaj w dziekanacie lub u koordynatora praktyk, czy jesteś objęty ubezpieczeniem, jaki jest jego zakres i skąd uzyskać potwierdzenie dla placówki przyjmującej.
Nie tylko medycyna
Ubezpieczenia obejmujące odpowiedzialność cywilną za szkody wyrządzone podczas praktyk są dostępne również dla studentów innych kierunków. Przykładem są oferty dla osób studiujących pedagogikę, filologię czy wychowanie fizyczne i odbywających praktyki związane z nauczaniem lub opieką nad dziećmi.
Ważniejszy od samej nazwy kierunku jest zakres wykonywanych zadań. Praktykanci w przedszkolach, laboratoriach czy w biurach potrzebują innej ochrony. Przy wyborze polisy opisz więc, gdzie będziesz odbywać praktyki i jakie czynności przewiduje ich program.
Ustal przed rozpoczęciem praktyk
Ustal przed rozpoczęciem praktyk
Zapytaj uczelnię i placówkę przyjmującą, czy wymagają ubezpieczenia OC, jakiej sumy gwarancyjnej oczekują lub czy zapewniają Ci ubezpieczenie. Następnie sprawdź, czy ochrona obejmuje:
- czynności przewidziane w programie praktyk;
- szkody wyrządzone osobom trzecim i w mieniu placówki;
- cały okres praktyk;
- kraj, w którym będziesz je odbywać.
Polisa OC i polisa NNW pełnią różne funkcje
Ubezpieczenie OC dotyczy Twojej odpowiedzialności za szkodę wyrządzoną komuś innemu. Ubezpieczenie NNW może zapewnić świadczenie, gdy sam doznasz urazu w wyniku nieszczęśliwego wypadku, zgodnie z warunkami polisy.
O ubezpieczeniu NNW możesz przeczytać w poniższym artykule:
Podziel się: