Ubezpieczenie nagrobka
Ubezpieczenie nagrobka pozwala ograniczyć finansowe skutki zdarzeń losowych, kradzieży i wandalizmu. Jeśli szkoda jest objęta ochroną, odszkodowanie pokryje koszty naprawy lub odbudowy pomnika, zgodnie z warunkami zawartej umowy.
Zbliżająca się uroczystość Wszystkich Świętych przypomina o szczególnej trosce o groby najbliższych. To również okazja, by pomyśleć o ich ochronie przed skutkami nieprzewidzianych zdarzeń. Silny wiatr, upadające drzewa i gałęzie mogą uszkodzić nagrobki. Na cmentarzach dochodzi także do kradzieży i aktów wandalizmu.
Nagrobek jest przede wszystkim symbolem pamięci o bliskich, ale jego wykonanie wiąże się również ze znacznym wydatkiem. W zależności od materiału, wielkości i projektu koszt może sięgać nawet kilkudziesięciu tysięcy złotych. Wymiana pękniętej płyty, naprawa kamiennych elementów czy ponowne ustawienie konstrukcji mogą poważnie obciążyć domowy budżet. Przy rozległych zniszczeniach konieczna bywa odbudowa całego pomnika.
Finansowe skutki takich zdarzeń może ograniczyć ubezpieczenie nagrobka. Ochrona bywa dostępna jako rozszerzenie ubezpieczenia domu lub mieszkania. Na rynku można znaleźć również odrębne ubezpieczenia nagrobków.
Warunki i koszty ubezpieczenia
Ubezpieczenie nagrobka jest ubezpieczeniem dobrowolnym. Koszt polisy zależy przede wszystkim od jego wartości, zakresu ochrony oraz warunków oferowanych przez ubezpieczyciela. Im wyższa wartość pomnika i szerszy zakres ubezpieczenia, tym wyższa może być składka. Na jej wysokość wpływa również to, czy ochrona stanowi rozszerzenie polisy mieszkaniowej, czy jest oferowana w ramach odrębnego produktu. Warto rozważyć zakup takiego ubezpieczenia, tym bardziej, że koszty naprawy lub odbudowy nagrobka w przypadku poważnych uszkodzeń mogą być znacznym obciążeniem dla domowego budżetu.
Przy wyborze oferty szczególną uwagę należy zwrócić na trzy kwestie:
- Suma ubezpieczenia
Powinna odpowiadać wartości nagrobka, z uwzględnieniem kosztów jego odtworzenia. Zbyt niska suma może sprawić, że odszkodowanie nie wystarczy na pokrycie wszystkich wydatków związanych z naprawą lub odbudową.
- Zakres zdarzeń objętych ochroną
W zależności od oferty ubezpieczenie może obejmować m.in. szkody spowodowane przez pożar, powódź, silny wiatr, deszcz nawalny, uderzenie pioruna, osunięcie ziemi, upadek drzew i gałęzi czy uderzenie pojazdu. Ochrona może dotyczyć również kradzieży i dewastacji. Przed zawarciem umowy warto sprawdzić, jakie zdarzenia oraz które elementy nagrobka są objęte ubezpieczeniem. Polisa może chronić samą konstrukcję, tablicę czy trwale zamocowane dekoracje, ale już niekoniecznie wazon ustawiony luzem, znicz, ozdobę czy inny element, który można łatwo zabrać. Dlatego przed podpisaniem umowy trzeba dokładnie sprawdzić szczegóły w Ogólnych Warunkach Ubezpieczenia (OWU).
- Wyłączenia ochrony ubezpieczeniowej
Równie ważne jest sprawdzenie sytuacji, w których ubezpieczyciel nie wypłaci odszkodowania. Wyłączenia mogą obejmować m.in.: kradzież elementów dekoracyjnych, które nie są trwale przymocowane do nagrobka, skutki starzenia się materiału i skutki naturalnego niszczenia, zabrudzenia, działania dymu i sadzy, szkody spowodowane przez zarządcę cmentarza i szkody spowodowane przez działania firm pogrzebowych, kamieniarzy czy zarządu cmentarza.
Oferty ubezpieczycieli mogą istotnie różnić się zakresem ochrony, limitami wypłat i wyłączeniami odpowiedzialności. Szczegóły określają ogólne warunki ubezpieczenia (OWU), z którymi należy zapoznać się przed zawarciem umowy.
Co zrobić w razie szkody?
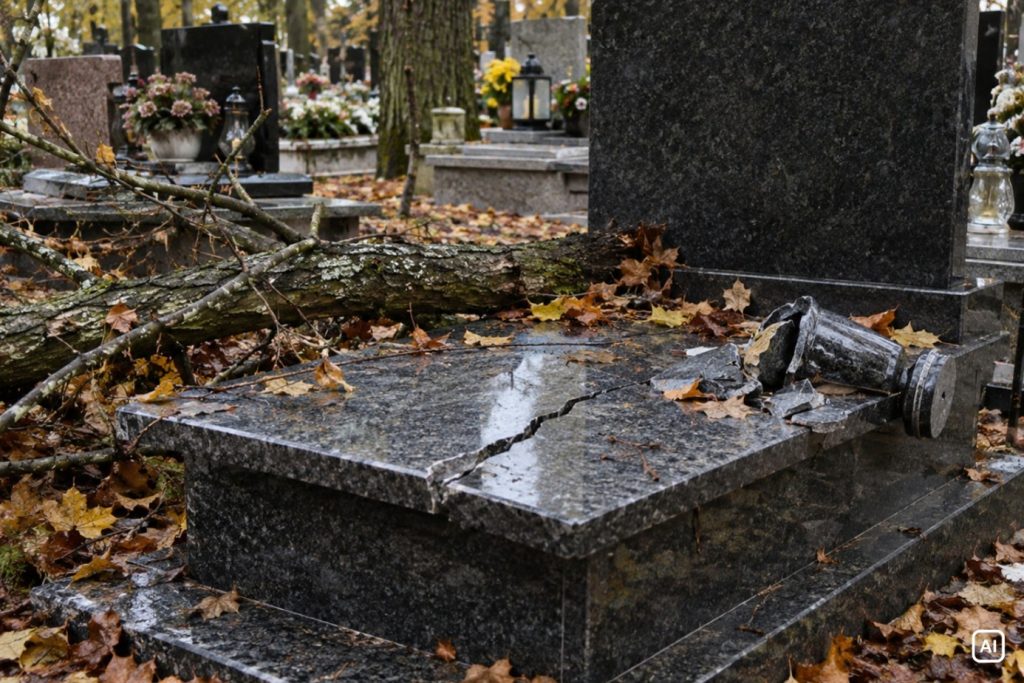
Po zauważeniu uszkodzeń należy je udokumentować. Warto zrobić zdjęcia lub nagrania pokazujące zarówno zniszczone elementy, jak i otoczenie nagrobka – np. leżące drzewo lub gałęzie. Szkodę trzeba zgłosić ubezpieczycielowi możliwie szybko, z zachowaniem terminów i procedury określonych w umowie. W przypadku kradzieży lub podejrzenia wandalizmu należy również powiadomić policję.
Istotne jest ustalenie przyczyny szkody oraz tego, czy za jej powstanie może odpowiadać konkretny podmiot. Jeśli nagrobek został uszkodzony podczas prac kamieniarskich, pogrzebowych lub porządkowych, roszczenie można skierować do wykonawcy odpowiedzialnego za zniszczenia. Jeżeli posiada on odpowiednie ubezpieczenie OC, odszkodowanie może zostać wypłacone z jego polisy.
Odpowiedzialność zarządcy cmentarza może wchodzić w grę wtedy, gdy do szkody doprowadziły jego zaniedbania, np. dotyczące utrzymania drzewostanu. Sam upadek drzewa nie przesądza jednak o takiej odpowiedzialności – znaczenie mają okoliczności zdarzenia.
Jeśli uszkodzenie jest skutkiem upadku drzewa będącego efektem silnego wiatru, a polisa uwzględnia takie ryzyko, odszkodowanie będzie przysługiwać z ubezpieczenia nagrobka.
Podziel się: